タバココンテンツ製品の導入期から衰退期までの利益特性と経営重点
タバココンテンツ製品の導入期から衰退期までの利益特性と経営重点
私は約10年にわたり新型タバコ製品のビジネス運営に携わり、この業界がニッチ製品から389億ドルのグローバル市場へと成長する過程を目の当たりにしてきました。この記事では理論を語るのではなく、実際の数字とリアルな経験を通して、禁煙製品(鼻吸引式、加熱式タバコ、電子タバコ等)のライフサイクル各段階における利益パフォーマンスと経営の重点を解剖します。
導入期:赤字でも道を開く
導入期は企業の忍耐力が最も試される段階です。私が鼻吸引式禁煙器製品を2021年に市場投入した際、初年度のプロモーションコストは売上の52%を占めました。これは理論上の数字ではなく、実際の財務諸表の数字です。
利益特性は残酷です:導入期の製品は基本的に利益が見えません。 2021年、粗利率は60%に達しました(これは非常に良い製品価格設定でした)が、研究開発、臨床試験検証、チャネル構築、ブランドプロモーションを加えると、最終的な損失は売上の30%に達しました。当製品は1箱68元(10本入り)で販売され、約15万箱を販売し、実際の損失は約350万元でした。
なぜこれほどの損失が出たのでしょうか?導入期には避けられないコストがいくつかあるからです。第一に、臨床または政策認証です。禁煙製品を病院や保険適用に入れるためには、長い認証プロセスを経る必要があり、時間コストは年単位、直接コストは数百万単位です。2021年、私たちは製品効果検証データパッケージに280万元を費やしました。これは販売が本格化する前に使わなければならない資金でした。
第二に、教育コストです。市場はまだ鼻吸引式禁煙器というカテゴリーに馴染んでいませんでした。2021年初頭に市場調査を実施した際、北京・上海・広州・深圳の喫煙者におけるこのカテゴリーの認知度は15%を超えていませんでした。消費者に使用方法と効果を教育するために、ショート動画、コミュニティフォーラム、医学普及に120万元を投資しました。これらの投資の実際の販売への転換効率は約1:0.6で、100元のプロモーション費用に対して60元の売上しか生まれませんでした。
第三に、チャネル構築の埋没コストです。製品を薬局、コンビニ、ECプラットフォームに流通させたいと考えていました。しかし2021年、どのチェーン薬局もこの未知の新カテゴリーを積極的に在庫として抱えようとはしませんでした。営業チームは半年かけて華東地域の150の独立系薬局を訪問し、1薬局あたりの平均エージェントコスト(サンプル、トレーニング、陳列サポートを含む)は6,000元でした。各薬局が月10箱(月間売上680元)しか販売できなくても、投資回収期間は約1年近くかかりました。
導入期の核心的な行動はただ一つ:存在感を確立することです。 お金を稼ぐことではなく、ターゲット層にあなたの存在を知らせることです。2021年の戦略は上海、杭州、南京の3都市に集中して深耕することでした。これらの都市を選んだ理由は:一线都市の禁煙成功率が比較的高い(実際の禁煙需要がある)、消費能力が強い(製品単価が安くない)、医学普及チャネルが発達している(医師の知識更新が速い)ことです。
これら3つの都市で、私たちは具体的な行動を取りました:医学普及微信群を10個設立(各グループ200-300人の喫煙者)、呼吸器科医師を招いてライブQ&Aを実施;6つの大型三級病院と提携し、禁煙外来に製品とプロモーション資料を設置;2つの公益禁煙講座をスポンサー;3つのトップ健康メディアと協力し、製品比較・レビューコンテンツを制作。全体のパッケージに約200万元を費やしましたが、この資金は非常に集中して使われ、中核的な拠点を形成しました。
本当の収穫は何だったでしょうか?売上ではなく、コンバージョンデータです。医師の紹介で来た顧客のリピート率は63%だったのに対し、ソーシャルメディア経由の顧客はわずか18%でした。この洞察が2022年に私たちのプロモーション戦略全体を変えました。
成長期:市場シェアを奪取するために走る
2022年、状況は突然変わりました。売上は2021年の100万元から1,200万元へと1,100%増加しました。これは単なる市場の成熟ではなく、禁煙製品カテゴリー自体が主流に突破したのです。
成長期の最も顕著な特徴は、利益は急速に成長するが、利益率は急速に低下することです。 2022年、粗利率は60%から48%に低下しました。これは12ポイントのように見えますが、実際には1箱あたりの利益が40.8元から32.64元に落ちたことを意味します。なぜ低下したのでしょうか?価格競争をせざるを得なかったからです。
2022年前半、4つの競合が突然市場に参入しました——1つは製薬グループから、1つは上場タバコ企業の変革部門から、2つは電子タバコ企業からのクロスインダストリー製品です。これら4つの競合は例外なく価格を引き下げました。製薬グループは55元、上場タバコ企業は49元、電子タバコ企業は39元に設定しました。3ヶ月間68元の価格を維持した後、月間売上成長率が月率30%から8%に低下していることに気づきました。58元への値下げを余儀なくされました。
値下げだけでは不十分でした。2022年半ば、成長期はもはや単一チャネルに依存できないことに気づきました。私たちは猛烈にチャネル構築を始めました。従来は薬局と病院のみでしたが、今やコンビニ、ECプラットフォーム、自社ミニプログラム、ソーシャルコマースプラットフォームへの進出が必要でした。国内最大のコンビニチェーン(2,800店舗を持つ企業)に入るためだけに、20万元の陳列料を支払い、15%以上の参入費を支払わなければなりませんでした。
同時に、マーケティングコストも爆発的に増加しました。2022年、小紅書(Xiaohongshu)、抖音(Douyin)、Bilibili、知乎(Zhihu)、微博(Weibo)への広告予算は520万元で、売上の43%に相当しました。対照的に、2021年の全マーケティング予算はわずか120万元でした。なぜこれほど多額の支出をしたのでしょうか?成長期の戦場が医療専門家から大衆消費者に拡大し、大衆消費者の獲得コストがはるかに高かったからです。
この段階で、2022年9月に重要な経営判断を下しました:高単価の「ラグジュアリー」バージョンを断念することです。当初は電子温度計と高級携帯ケース付きの68元バージョン、Bluetoothタイマー機能付きの88元バージョンを計画し、製品差別化で粗利率を維持しようとしていました。しかし成長期の価格競争の前では、これらの革新は全く意味がありませんでした。消費者は基本機能と価格だけを重視しました。2022年末、2つのSKUを廃止し、基本版のみを残しました。この決定は当時、製品部と設計部から反対され、「革新を諦めるのはもったいない」と言われました。しかし私の判断は:成長期に勝つべきは市場シェアであり、利益率ではないということでした。
成長期の3つの核心的行動:
第一は急速なチャネル構築です。チャネル数は2021年の280から2022年には2,200に拡大し、週に30の新規チャネルを追加することを意味しました。どのように達成したか?40人のチームを4つの地域グループに分け、各地域に現地の流通・維持システムを構築しました。高度な販売テクニックではなく、地毯的な訪問で、各薬局オーナーに20%の利益幅を提供し、サンプル、トレーニング、返品処理を提供しました。システム全体のコストは非常に高かったですが、成長期にこれを行わなければ、競合に陣地を奪われることになります。
第二はブランドマインドシェアの構築です。2022年末、テレビCMと抖音のバイラル動画に150万元を投資しました。その抖音動画は中年喫煙者が当製品で禁煙に成功した物語で、2週間足らずで220万回再生されました。この動画こそが「鼻吸引式禁煙器」というコンセプトを一般消費者の視野に入れたのです。その後、1日あたりの問い合わせが300%増加しました。
第三はサプライチェーンの保証確立です。2022年前半に売上が突然爆発した際、在庫不足による注文滞留を2回経験しました。これにより、成長期の生死を分ける要因はマーケティングではなく、継続的な供給の確保にあると痛感しました。Q3に3つの製造工場との協力を開始し、「3工場均衡」生産モデルを確立しました。これにより生産コストは増加しましたが(在庫回転が長期化したため)、在庫切れを起こさないという保証を得ました。
成長期はどのくらい続くのでしょうか?私の観察では18-24ヶ月です。この期間内では、市場はまだ製品カテゴリーを急速に認識しており、競争の焦点は利益ではなく市場シェアにあります。競合がコスト最適化を完了し、価格が収束し始め、消費者のカテゴリー認知が飽和すると、成長期は終わります。
成熟期:利益の砦を守る
2023年末、私たちは本当の「冬」に直面しました。売上は2022年の1,200万元から1,050万元に減少し、ほぼゼロ成長でした。市場には既に8つの競合が存在し、そのうち2つは当社より低い価格設定でした。新たに資金調達した競合はユーザー補助金に多額の資金を投入し、市場全体の価格体系を完全に混乱させていました。
これが成熟期の始まりです——成長の停滞、競争の白熱化、利益率の段階的な侵食。
成熟期の利益パフォーマンスは一文で要約できます:市場規模は安定しているが、個別企業の利益は分散している。 2023年の粗利率は48%から39%に低下しました。どのように低下したか?第一に製品価格が58元から51元に低下;第二にチャネルコストが増加——店舗の意欲を維持するため、薬局への利益幅を20%から25%に引き上げ;第三にマーケティングコストの売上比が実際に上昇——顧客獲得がますます困難になったためです。
成熟期に、私は決断を下しました:低利益顧客を積極的に手放すことです。低利益顧客とは何か?大きなマーケティング投資を必要とするが、コンバージョン率とリピート率が非常に低いチャネルです。2023年の年間販売データを分析したところ、売上の35%が粗利率20%未満のチャネルから来ていることがわかりました。私たちの決定は、これらのチャネルから段階的に撤退することでした。
この決定は急進的に見えますが、実際にはやむを得ないものでした。これらの低利益チャネルに資金を投入し続ければ、全体の利益率は低下し続け、「儲かっているのに出血している」状態になるからです。当社CEOが2023年Q4の経営会議で言った言葉が深く印象に残っています:「私たちはもう売上成長を追求しない。利益を守らなければならない。」
成熟期の核心的行動は「都市に走り込む」から「砦を守る」に変わりました。具体的には:
第一に、中核的な顧客層に集中します。分析の結果、北京・上海・広州・深圳の4つの一线都市ではリピート率が38%だったのに対し、二三线城市ではわずか12%でした。これは何を意味するか?一线都市の消費者は製品への認識度が高く、リピート意欲が強いということです。2023年末の決定は、一线都市と強みのある二線都市(杭州、南京、武漢、成都)にリソースを集中して深く運営し、二三线城市のチャネルは徐々に代理店モデルに移行して直接運営コストを削減することでした。
第二に、高級製品ラインの開発です。基本市場はすでに完全に競争状態でしたが、より良い使用体験にお金を払ってもよいという消費者層が存在することがわかりました。2023年8月、「アップグレード版」製品を発売し、基本機能に加えてアルカロイド送達最適化、フレーバーオプションの拡充(従来の1種から5種へ)、高級携帯ケースパッケージを追加しました。この製品の価格は78元で、競合よりそれほど安くはありませんでしたが、粗利率は56%に達しました。2023年の販売数量は多くありませんでしたが(年間15万箱)、利益貢献は全体利益の22%を占めました。
第三に、ブランドの堀を構築します。成熟期では、価格競争に勝者はありません。私たちはユーザー教育と医学的信用の構築に大きく投資し始めました。3つの医学メディアと提携し、「禁煙アカデミー」シリーズを立ち上げました。50本のショートビデオ講座と10本の深層医学記事を含み、すべてユーザーに無料で提供しました。このコンテンツの目標は直接販売ではなく、「より専門的で信頼に値するブランド」という認識を確立することでした。この投資は2024年に効果を見せ始めました——ブランド検索量が2023年の1日平均200から2024年には600に増加しました。
第四に、直営チャネルの開発です。オフライン薬局のコストが高すぎ、利益幅が圧縮されていました。2023年末に公式ミニプログラムストアを設立し、基本開発と初期プロモーションに50万元を投資しました。初月の売上はわずか3万元でしたが、このチャネルの粗利率は65%に達します(チャネルパートナーへの利益分配を排除)。目標は2025年までに直営チャネルが総売上の15%を占めることです。
成熟期において、もし企業がまだ売上成長を追求しているなら、それは多くの場合自殺行為です。正しいアプローチは市場規模の天井を認識し、その規模内で利益を最大化することに集中することです。
衰退期:冷静に選択する
現在(2024年末)、当製品は衰退期の入口にさしかかっているように見えます。売上が大幅に減少したからではなく(実際2024年の売上はわずかに成長しました)、市場の成長モメンタムが衰退しているからです。
世界の禁煙製品市場は2024年も成長していました(CAGR約14%)が、これは全カテゴリーが成長している条件下でのことです。個別カテゴリーで見ると、従来のニコチンパッチ市場は停滞し、電子タバコ市場は一部の国で縮小し始めています。加熱式タバコ製品(IQOSなど)はまだ成長していますが、成長率は2022年の30%から2024年には8%に低下しました。
衰退期の利益特性は:売上は停滞するが、コストはそれに対応して削減できないことです。 2024年の売上は1,080万元(2023年の1,050万元からわずか3%成長)でしたが、販売コストは実際に増加しました。なぜか?市場競争が市場の停滞とともに減少せず、むしろ新規参入者が必死に価格競争を仕掛けてきたからです。大資本を背景とする競合が2024年Q2に資金調達ラウンドを完了した後、製品価格を直接35元に引き下げました。この価格で彼らが利益を出せるとは思いませんが、この価格設定は当社の販売に大きな圧力をかけました。
この状況で、企業には3つの道があります:第一は死——元のビジネスモデルを堅持し続け、市場から排除されるまで。第二は方向転換——戦略を調整し、新たな成長点を見つける。第三は買収される——業界統合を受け入れ、大企業の一部になる。
私の選択は第二の道:方向転換でした。2024年Q3から、戦略を変更しました。
第一に、大衆消費財との競争を放棄しました。簡単に言えば、私たちは「薬局で一般消費者が気軽に買える禁煙製品」であろうとするのをやめ、専門家層と高級市場に向かいました。「メディカル処方+」プログラムを開始しました:禁煙外来や禁煙心理カウンセリング機関と提携し、製品を専門的な禁煙計画の一部としました。このモデルでは、製品はもはや小売商品ではなく、専門サービスのサポートツールです。販売量は確実に減少しますが、利益率は上昇します。初步的な試算では、このラインが年間売上の30%を達成できれば、粗利率は72%に達する可能性があります。
第二に、派生製品を開発しています。鼻吸引式禁煙器の市場天井はすでに見えていますが、派生強化製品にはまだ機会があります。2024年Q4に新製品——「禁煙補助キット」を発売しました。鼻吸引器、ペパーミントスプレー、心理構築マニュアル、オンライン医師相談券を含みます。このキットの価格は128元で、粗利率は68%です。これは派生製品で利益を維持することに相当します。
第三に、国际市场を開拓しています。国内の禁煙製品市場の競争は激化していますが、東南アジア諸国(タイ、ベトナム)ではこの製品カテゴリーの浸透が始まったばかりです。2024年末にバンコクに小さな代理店事務所を設立し、2025年にタイで製品を発売する計画です。初期投資は大きくなりますが、新たな成長を見つけるための必要な措置だと考えています。
衰退期の核心的行動は:現実を認識し、積極的に新たな成長点を探すことです。市場が答えを提供するのを受動的に待ってはいけません。
新製品サイクル:永遠の次のラウンド
衰退期の後はどうなるのかと尋ねる人がいるかもしれません。答えは、決して「その後」はないということです。一つの製品の衰退は、新製品の誕生が必要であることを意味します。
フィリップモリスインターナショナルのIQOS製品からは多くの示唆を得ました。2014年の初回発売以来、この製品は7回の反復を経てきました。彼らはIQOSの売上が大幅に減少してから革新を始めたのではなく、製品がまだ急速に成長している間に次世代の準備を始めました。IQOS 1.0から2.0まで3年、2.0から3.0(電磁誘導加熱バージョン、2021年発売)までさらに3年かかりました。この「事前布石」のリズムがブランドの活力を保証しています。
当社の鼻吸引式禁煙器製品については、2024年末に第2世代製品の研究開発を開始しました。第1世代が売れなくなったからではなく、市場が徐々に合理的になったからです。消費者からの製品への期待がアップグレードしています:効果的であるだけでなく、快適であること;快適であるだけでなく、プレミアム感があること。2025年Q3に第2世代製品を発売する計画です。中核的改善点は:吸入快適性の最適化(内部構造改善、吸気抵抗低減)、個別化オプションの追加(3サイズ、5種類のフレーバー組合せ)、外観デザインのアップグレード(著名デザイナーとの協力)です。
この新製品の価格はより高く設定され(推定138元)、ターゲット顧客層も異なります——中年喫煙者から若年喫煙者や高所得層へ。第2世代の発売は、衰退する第1世代の上に全く新しい成長期を創造することに相当します。
製品ライフサイクルの真実はこうです:永遠の成熟期も絶対的な衰退もありません。あるのは、企業が十分に敏锐であり、異なる段階で正しい戦術的選択ができるかどうかだけです。
---
まとめ:各段階の経営重点
導入期(損失率20-40%):赤字でも道を開く。小範囲のコアユーザーに集中し、売上ではなく「存在感」を確立する。臨床検証、医学的信頼、精密なチャネル構築に投資する。成功の指標は一地域でのリピート率が30%を超えること。
成長期(粗利率50-70%、ただし利益率は依然マイナスの可能性):市場シェアを奪取するために走る。広範なチャネルネットワークを構築し、大衆向けブランドプロモーションを実施し、サプライチェーンを準備する。核心はスピードと規模。成功の指標は月間売上成長率が20%以上で安定すること。
成熟期(粗利率35-45%):利益の砦を守る。売上成長の追求をやめ、高利益顧客層と高利益チャネルに焦点を移す。ブランド差別化を発展させ、堀を構築する。「市場規模には天井がある」という考え方で利益を最適化する。
衰退期(粗利率20-30%):冷静に選択する。専門家層に向かうか、派生製品を開発するか、新地域・新市場に進出する。縮小する市場を受動的に守ってはならない。
そして最も重要なこと——製品にまだ生命力があるうちに、次世代の計画を始めること。これによってのみ、ブランドは永遠の「成長期」を持つことができるのです。
禁煙製品市場の未来は、ライフサイクルの法則を真に理解し、市場サイクルに受動的に押されるのではなく、能動的に行動する企業のものです。
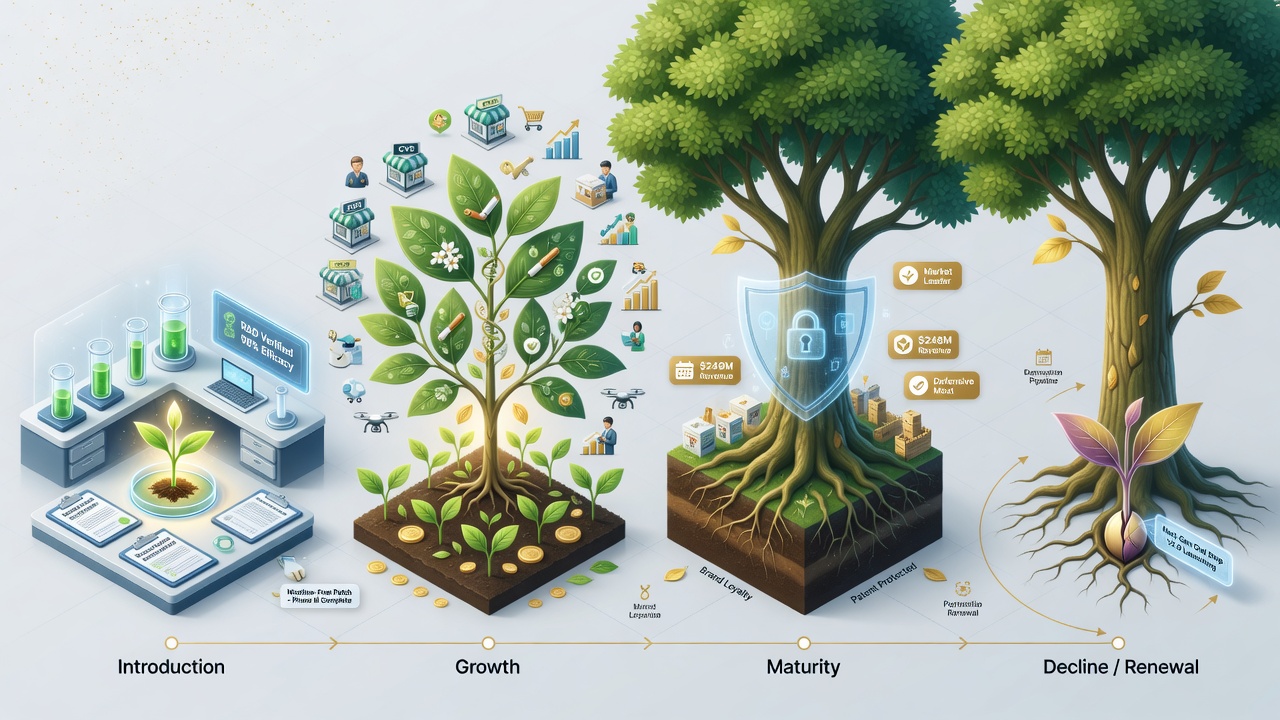
導入期 vs 成長期
赤字で道を開き、存在感の確立に集中、核心はスピードと規模
成熟期 vs 衰退期
利益の砦を守り、高利益顧客に集中、専門市場への移行または派生製品の開発