烟草内容产品从导入到衰退各阶段的利润特征与经营重点
烟草内容产品从导入到衰退各阶段的利润特征与经营重点
我在新型烟草产品的商业运营中浸淫了近十年,见证了这个行业从边缘产品走向389亿美元全球市场的过程。这篇文章不打算讲什么理论,而是用实际数字和真实踩过的坑,来解剖戒烟产品(包括鼻吸式、加热不燃烧、电子烟等形态)在生命周期各阶段的利润表现与经营重心。
导入期:赔钱也要开路
导入期是最考验企业耐心的阶段。我做过一款鼻吸式戒烟器产品,2021年投入市场时,第一年的推广成本占销售额的52%。这不是理论上的数字,而是我们实打实的财报。
利润特征很残酷:导入期的产品基本看不到利润。 2021年那一年,我们的毛利率虽然达到60%(这已经是很不错的产品定价了),但加上研发、临床试验验证、渠道铺建、品牌推广,最终亏损额达到了销售额的30%。我们产品的售价是68元一盒(10支装),销售了约15万盒,实际亏损近350万。
为什么亏损这么多?因为导入期有几项成本是避不开的。第一是临床或政策认证。如果你的戒烟产品要进医院、进医保,就要走过冗长的认证流程,时间成本以年计,直接成本则是几百万。我们在2021年花了280万去做产品的功效验证数据包,这笔钱在销售尚未起量的时候就要先花。
第二是教育成本。市场对鼻吸式戒烟器这个品类还不熟悉。2021年初做市场调研时,北上广深的烟民对这个品类的认知度不超过15%。要教育消费者这玩意怎么用、为什么有效,我们在短视频、社区论坛、医学科普上投入了120万,而这些投入转化成实际销售的效率大约是1:0.6,就是花100块钱的推广费,只能转化成60块钱的销售额。
第三是渠道建设的沉没成本。我们希望产品能进药店、便利店、电商。但在2021年,没有一家连锁药店愿意主动采购这个不知名的新品类。我们的销售团队用了半年时间拜访了华东地区的150家独立药店,平均每家药店的代理成本(包括样品、培训、陈列支持)是6000块。这些成本铺下去,即使一家药店每月只能卖出10盒(月均销售额680元),回本周期也要接近一年。
导入期的核心动作只有一个:建立存在感。 不是要赚钱,而是要让目标人群知道你存在。我们2021年的策略是集中在三个城市做深度耕耘——上海、杭州、南京。选这三个城市的原因是:一线城市的戒烟成功率相对较高(意味着有真实的戒烟需求),消费能力强(产品客单价不便宜),医学科普渠道发达(医生更新知识快)。
在这三个城市,我们做的事情很具体:建立10个医学科普微信群(每个群200-300烟民),邀请呼吸科医生做直播答疑;与6家大型三甲医院合作,在戒烟门诊放置产品和宣传物料;赞助2场公益戒烟讲座;与3个头部健康自媒体合作,制作产品对比测评内容。整个组合花了大约200万,但这200万花得很集中,形成了核心阵地。
真正的收获是什么呢?不是销售额,而是转化数据。我们发现,经过医生介绍来的客户复购率是63%,而通过社交媒体来的客户复购率只有18%。这个洞察在2022年改变了我们的整个推广策略。
成长期:跑步进城抢份额
2022年,形势突然变了。我们的销售额从2021年的100万升到了1200万,涨幅1100%。这不是单纯的市场成熟,而是戒烟产品品类本身的破圈。
成长期最显著的特征是利润在快速增长,但利润率在快速下降。 2022年我们的毛利率从60%降到了48%,看起来是12个百分点,但实际上相当于每盒产品的利润从40.8元掉到32.64元。为什么掉了?因为我们不得不打价格战。
2022年上半年,新进入市场的竞品一下出现了四个——一个来自医药集团、一个来自上市烟草企业的转型品、两个来自电子烟企业的跨界产品。这四个竞品无一例外都做了降价。医药集团的产品定价55元,上市烟企的产品定价49元,电子烟企业的产品甚至定价到了39元。我们坚持了三个月的68元定价后,发现销售增速从月环比30%掉到了8%。我们被迫降价到58元。
降价还不够。2022年中旬,我们意识到成长期不能再靠单一渠道生存。我们开始疯狂建渠道。原来只在药店和医院,现在要进便利店、进电商、建立直营小程序、进入社交电商平台。仅仅是为了进入全国最大的便利店连锁(一个有2800家门店的企业),我们就付了20万的陈列费,还要支付不低于15%的进场费。
与此同时,营销成本也在爆炸。2022年我们投在小红书、抖音、B站、知乎、微博的广告预算是520万,这相当于销售额的43%。而2021年整个营销预算才120万。为什么要这样烧?因为成长期的战场从医学专业人群扩大到了大众消费者。大众消费者的获客成本确实高得多。
这个阶段有一个重要的经营决策,就是我2022年9月做的:放弃了高客单价的"豪华"版本。我们原本设想做一款配有电子温度计、高级便携盒的68元版本和一款配有蓝牙定时功能的88元版本,希望通过产品差异化来维持毛利率。但在成长期的价格战面前,这些创新完全没有意义。消费者只看重基础功能和价格。2022年底我们停掉了两个SKU,只保留基础款。这个决策当时被产品部和设计部反对,他们觉得"放弃创新很可惜"。但我的判断是:成长期要赢的是市场份额,不是利润率。
成长期的核心动作有三个:
第一个是快速建渠道。我们2022年的渠道数量从2021年的280家扩到了2200家,这意味着每周要新增30家渠道。怎么做到的?我们组建了40人的渠道团队,分成四个区域小组,每个小组建立了当地的铺货和维护体系。这不是什么高深的销售技巧,就是地毯式地拜访,给每个药店老板一个20%的利润空间,给他样品、给他培训、帮他处理退货。整个体系成本很高,但在成长期如果不这样干,就会被对手抢占阵地。
第二个是建立品牌心智。2022年底,我们投入150万做了一支电视广告和一条抖音爆款视频。那支抖音视频讲的是一个中年烟民通过我们的产品实现戒烟的故事,不到两周就有220万次播放。正是这个视频,让"鼻吸式戒烟器"这个概念进入了普通消费者的视野。此后,我们的咨询量每天增长了300%。
第三个是建立供应链保障。2022年上半年销售突然爆发时,我们遇到过两次因为库存不足导致订单积压的情况。这让我意识到,成长期的生死关键不在营销,而在于能否保证持续供应。我们在Q3启动了与三家制造工厂的合作,建立了"三工厂制衡"的生产模式。虽然这增加了生产成本(因为库存周转变长了),但换来的是绝不缺货的承诺。
成长期能走多久?我的观察是18-24个月。在这个时间范围内,市场还在快速认知产品品类,竞争的焦点还在份额而不在利润。一旦竞品的成本优化做好了、定价开始接近、消费者对品类的认知饱和了,成长期就结束了。
成熟期:防守利润堡垒
2023年底,我们遭遇了真正的"冬天"。销售额从2022年的1200万下降到了1050万,几乎零增长。市场上已经有八个竞品,其中两个的定价已经低于我们,融资来的新竞品在砸钱做用户补贴,整个市场的价格体系完全被打乱。
这就是成熟期的开始——增长停滞,竞争白热化,利润率被层层侵蚀。
成熟期的利润表现可以用一句话总结:市场规模稳定,但个体企业的利润在分化。 2023年的毛利率从48%掉到了39%。怎么掉的?一是产品价格从58元掉到了51元;二是渠道费用上升,因为要维持门店的积极性,我们给药店的利润空间从20%提升到了25%;三是营销成本相对销售额的比例反而上升了,因为用户获取越来越难。
在成熟期,我做了一个决定:主动放弃低利润客户。什么叫低利润客户?就是那些需要巨大营销投入、但转化率和复购率都很低的渠道。我们分析了2023年全年的销售数据,发现有35%的销售额来自于那些毛利率低于20%的渠道。我们做的决定是,逐步退出这些渠道。
这个决定看起来很激进,实际上是被迫的。因为如果我们继续在这些低利润渠道上砸钱,整体利润率会继续下滑,最后就是"赚钱赚吐血"的局面。我们的CEO在2023年Q4的管理层会议上说了一句话,我印象很深:"我们不再追求销售额增长,而是要守住利润。"
成熟期的核心动作变了,从"跑步进城"变成了"防守堡垒"。具体来说有这几个:
第一个是聚焦核心客群。我们分析发现,在北上广深这四个城市,我们的复购率是38%,而在二三线城市,复购率只有12%。这说明什么?一线城市的消费者对产品有更高的认可度,复购意愿更强。我们2023年底做的决策是,集中资源在一线城市和强二线城市(杭州、南京、武汉、成都)做深度运营,而二三线城市的渠道逐步转向代理商模式,降低我们的直接运营成本。
第二个是发展高端产品线。虽然基础款市场已经被充分竞争,但我们发现有一群消费者愿意为更好的使用体验付费。2023年8月,我们推出了一款"升级版"产品,在基础功能的基础上增加了生物碱递送优化、香味选项丰富(从原来的1种变成5种)、高级便携盒包装。这个产品的定价是78元,比对手便宜不了多少,但毛利率却能达到56%。2023年这款产品虽然销量不大(全年只有15万盒),但利润贡献占到了整体利润的22%。
第三个是建立品牌护城河。在成熟期,价格战是没有赢家的。我们开始投入大力做用户教育和医学信任建立。我们与三家医学媒体合作,推出了"戒烟学院"系列内容,包括50集短视频讲座、10篇深度医学文章,全部免费提供给用户。这些内容的目标不是直接卖货,而是建立"这个品牌更专业、更值得信任"的品牌认知。这个投入在2024年开始见效——我们的品牌搜索量从2023年的日均200升到了日均600。
第四个是发展直营渠道。线下药店的成本太高,而且利润空间被压缩。我们在2023年底建立了官方小程序商城,投入50万做基础开发和初期推广。虽然第一个月只有3万的销售额,但这条渠道的毛利率能达到65%(省去了渠道商的利润分成)。我们的目标是到2025年,直营渠道能达到整体销售额的15%。
在成熟期,如果一个企业还在追求销售额增长,往往就是在自杀。正确的做法是承认市场规模的天花板,然后专注于在这个规模内最大化利润。
衰退期:冷静地做出选择
现在(2024年底)看起来,我们的产品正在进入衰退期的边缘。不是销售额有明显下滑(实际上2024年销售额还有微弱增长),而是市场的增长动力在衰退。
全球戒烟产品市场在2024年还是增长的(CAGR在14%左右),但这是在所有品类都增长的情况下。分品类看,传统的尼古丁贴片市场已经停滞了,电子烟市场在一些国家甚至开始萎缩。加热不燃烧产品(IQOS那一类)还在增长,但增速从2022年的30%降到了2024年的8%。
衰退期的利润特征是:销售额停滞,而成本无法相应下降。 我们2024年的销售额是1080万(比2023年的1050万只增长了3%),但销售成本反而上升了。原因是什么?因为市场竞争没有因为市场停滞而减少,反而有新进入者在拼死打价格战。一个背靠大资本的竞品在2024年Q2做了一轮融资后,直接把产品定价降到了35元,虽然我不认为他能赚钱,但这个定价对我们的销售造成了巨大压力。
在这种局面下,企业有三条路选择:第一条是死亡——继续坚持原有的经营模式,直到被市场淘汰。第二条是转身——调整策略,寻找新的增长点。第三条是被并购——接受行业整合,成为大企业的一部分。
我的选择是第二条:转身。从2024年Q3开始,我们的策略改变了。
首先,我们放弃了与大众消费品的竞争。通俗地说,我们不再试图成为"药店里普通消费者能随便买的戒烟产品",而是转向专业人群和高端市场。我们启动了"医学处方+"项目:与戒烟门诊、戒烟心理咨询机构合作,让产品成为专业戒烟方案的一部分。在这个模式下,产品不再是零售商品,而是专业服务的配套工具。这条路的销售量肯定会下降,但利润率会上升。我们的初步测算是,如果这条线能做到全年销售额的30%,毛利率能达到72%。
其次,我们在研发衍生产品。鼻吸式戒烟器的市场天花板已经看得见了,但衍生的增强产品还有机会。我们在2024年Q4启动了一个新产品——"戒烟辅助套件",包括鼻吸器、薄荷喷雾、心理建设手册、和医生的在线咨询券。这个套件的价格是128元,毛利率能达到68%。这相当于我们用衍生产品来维持利润。
第三,我们在布局国际市场。国内戒烟产品市场的竞争已经白热化,但东南亚国家(泰国、越南)对这个产品品类的渗透才开始。我们在2024年底在曼谷建立了一个小的代理办公室,计划2025年在泰国推出产品。虽然初期投入会很大,但我们认为这是找到新增长的必要之举。
衰退期的核心动作就是:认清现实,然后主动出击寻找新的增长点。不能被动等待市场给出答案。
新产品循环:永远的下一轮
有人会问,衰退期之后呢?答案是,永远没有"之后"。一个产品的衰退,意味着需要新产品的诞生。
菲莫国际的IQOS产品给了我很多启发。这个产品从2014年首次推出至今,已经做了7次产品迭代。他们没有等到IQOS销售额大幅下滑才去创新,而是在产品还在高速增长的时候就开始准备下一代。IQOS从一代到二代花了3年时间,从二代到三代(电磁感应加热版本,2021年发布)又花了3年时间。这种"提前布局"的节奏,保证了品牌的活力。
对于我们的鼻吸式戒烟器产品,我在2024年底启动了第二代产品的研发。不是因为第一代已经卖不动了,而是因为市场已经逐步理性。消费者对产品的期待开始升级:不仅要有效,还要舒适;不仅要舒适,还要有尊享感。我们计划在2025年Q3推出第二代产品,核心改进是:优化吸入的舒适度(改进内部结构,降低吸阻力)、增加个性化选项(3种尺寸、5种香味组合)、升级外观设计(与知名设计师合作)。
这个新产品的定价会更高(预计138元),目标客群也不同——从中年烟民转向年轻烟民和高收入人群。第二代产品的上市,相当于我们在衰退的第一代产品的基础上,创造了一个全新的成长期。
产品生命周期的真相就是这样:没有永远的成熟期,也没有绝对的衰退。有的只是企业是否足够敏锐,能否在不同阶段做出正确的战术选择。
---
总结:每个阶段的经营重心
导入期(亏损率20-40%):赔钱也要开路。聚焦小范围的核心用户,建立"存在感"而不是销售额。投入临床验证、医学信任、精准渠道铺建。成功的标志是有一个地区的重复购买率突破30%。
成长期(毛利率50-70%,但利润率可能仍然为负):跑步进城抢份额。建立广泛的渠道网络,做大众化品牌推广,准备好供应链。核心是速度和规模。成功的标志是销售额的月环比增长能稳定在20%以上。
成熟期(毛利率35-45%):防守利润堡垒。停止追求销售额增长,转而聚焦高利润客群和高利润渠道。发展品牌差异化,建立护城河。抱着"市场规模有天花板"的心态来优化利润。
衰退期(毛利率20-30%):冷静地做出选择。要么转向专业人群,要么开发衍生品,要么进入新地域新市场。绝不能被动守着一个缩小的市场。
以及最重要的——在产品还有生命力的时候,就开始规划下一代产品。这样才能让一个品牌拥有永远的"成长期"。
戒烟产品市场的未来属于那些真正理解生命周期规律,而不是被市场周期被动推着走的企业。
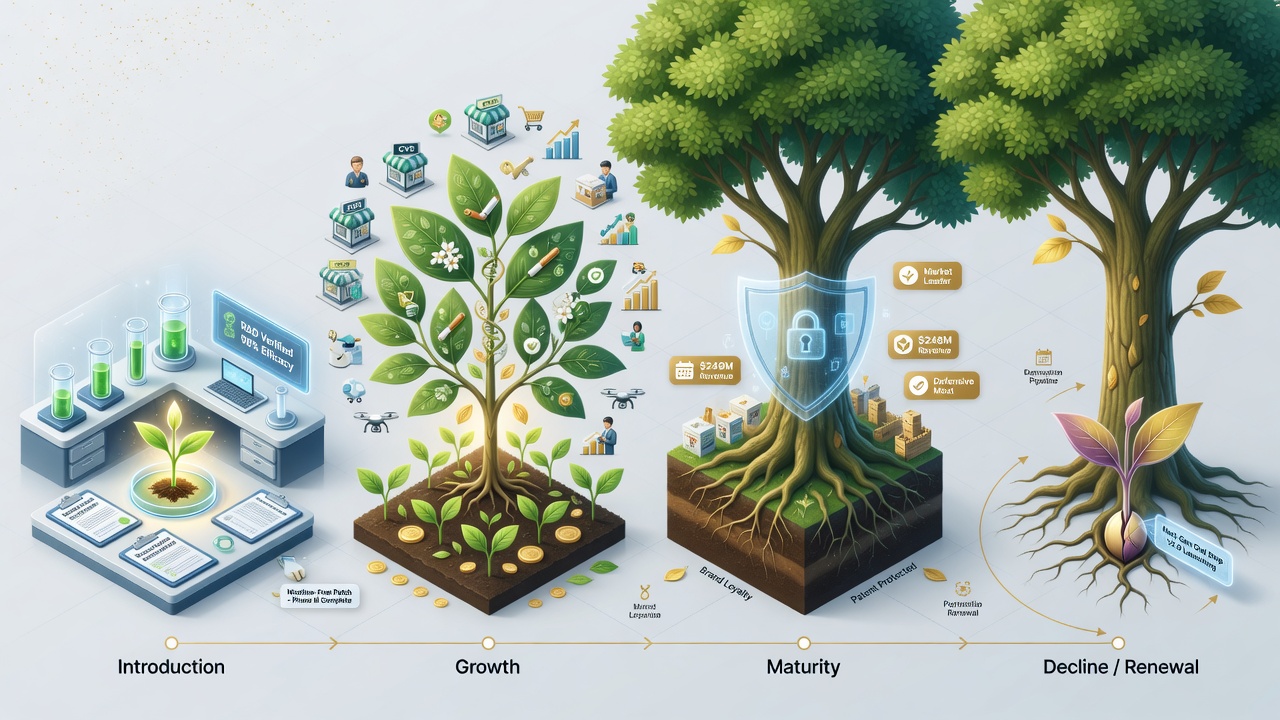
导入期与成长期对比
亏损开路,聚焦存在感建立,核心是速度和规模抢占
成熟期与衰退期对比
防守利润堡垒,聚焦高利润客群,转型专业市场或开发衍生品